「借金の返済が苦しい。でも、弁護士に相談した方がいいのだろうか?」
「まだ自分で何とかできるんじゃないか?」
そんなふうに悩んでいませんか?
金額だけでは判断できません
借金がいくらになったら弁護士に相談すべきか。
実は、金額だけでは決められません。
収入が十分にあり、支出を見直せば返済できる人もいます。
一方で、借金が50万円でも生活が成り立たなくなっている人もいます。
大切なのは、今の生活を維持できているか、自分なりの努力で改善できているか、そして精神的に追い詰められていないかです。
30年、貸す側にいた立場から
僕は消費者金融の仕事に30年携わってきました。
審査も、督促も、返せなくなった人の相談も、何年も経験して見てきました。
そして僕自身も、離婚、介護。詐欺など事情が重なって3000万円の借金を抱え、毎月赤字で借金を増やしていた時期があります。
だからこそ、借金を抱えた人の苦しさは他人事ではありません。
この記事では、貸す側と借りる側、両方を経験した立場から、弁護士に相談すべきタイミングと、自力で立て直せる状況をお話しします。
先に結論:あなたはA・B・Cのどれ?
時間がない人のために、先に結論をお伝えします。
このあとのチェック①〜⑤で、自分がどこに当てはまるか確認してください。
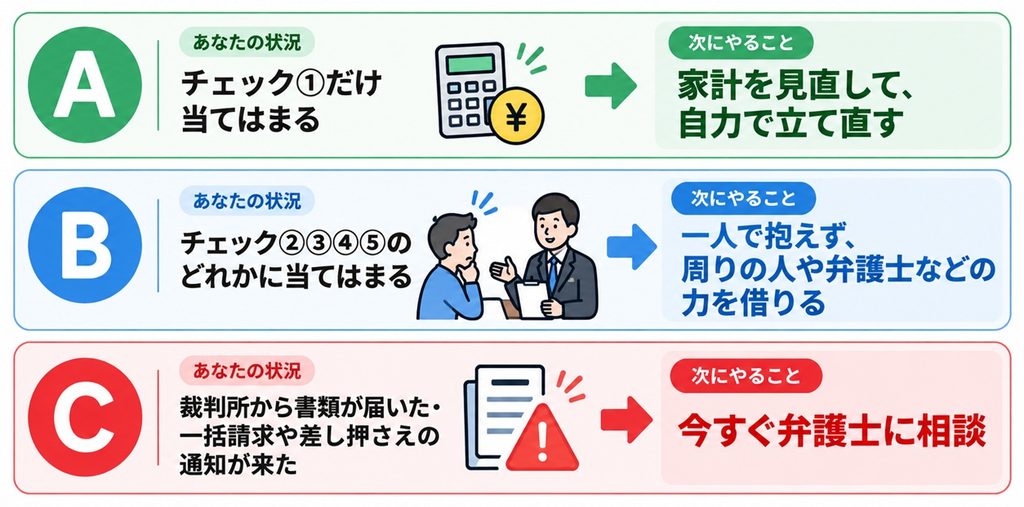
迷ったら、Bだと考えてください。
弁護士への相談は無料のところが多く、相談したからといって必ず債務整理をするわけではありません。
「まだ自力でいけますよ」と言われたら、それも安心材料になります。
一番まずいのは、どちらにも動かず様子を見続けることです。
様子を見ている間にも、利息と延滞は確実に積み重なっていきます。
「もう少し考えてから」が、選べる道を一つずつ消していきます。
A・B・Cのどれだったとしても、今日、動き出してください。
あなたは今、どんな状況?5つのチェック
チェック① 返済すると生活費が足りなくなる
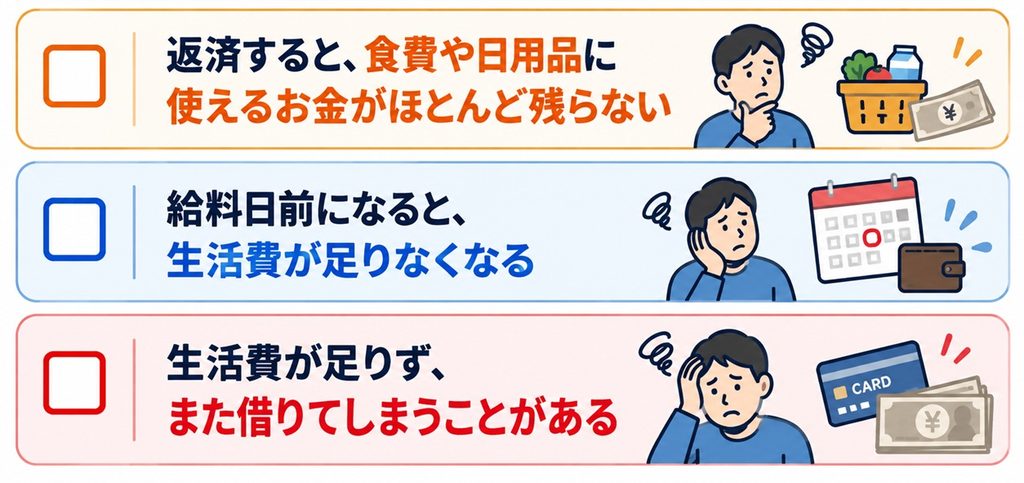
返済できていても、そのせいで生活が成り立たないなら安心できる状態ではありません。生活費を借りて返済しているなら、借金は減るどころか増え続けます。
支店長のひとこと
「なんか苦しいな」と感じた時点で、その感覚はだいたい当たっています。
ただ、この段階ならまだ打てる手はたくさんあります。
チェック② 生活を切り詰めても返済が苦しい
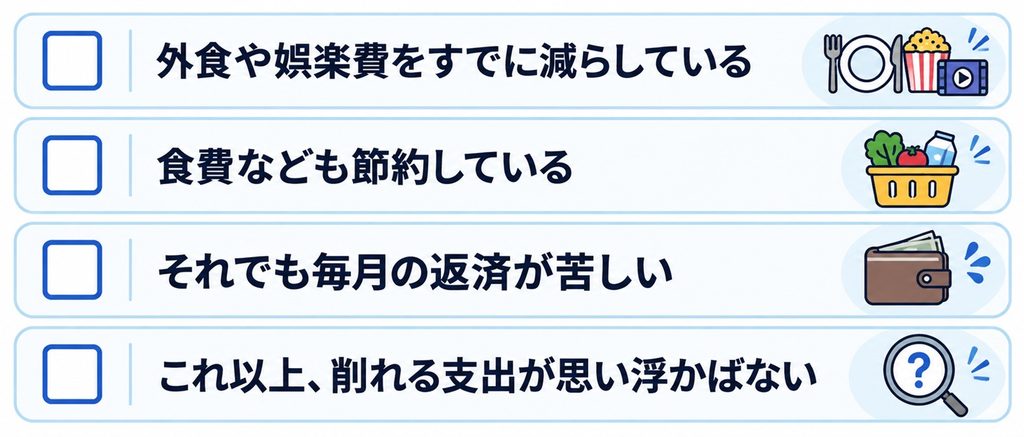
すでに切り詰めているのに追いつかないなら、節約だけでは解決できない可能性が高いです。
無理な節約を続けると、健康や生活そのものに影響が出ます。
支店長のひとこと
削れるだけ削っても返せない人を、僕はたくさん見てきました。
それはあなたの努力不足ではなく、もう返済計画そのものに無理がある状態です。
チェック③ 借金や将来のことばかり考えてしまう
借金の問題は、お金だけではありません。
「まだ返せているから大丈夫」と思っていても、心の余裕がなくなっているなら、誰かに相談していいタイミングです。
支店長のひとこと
心が折れてしまうと、立て直す力そのものがなくなります。
弁護士に頼むのは、お金がきついときだけではありません。
心がきつくなったときも、頼っていいんです。
チェック④ 審査が不安で、事実と違う申告をしてしまった
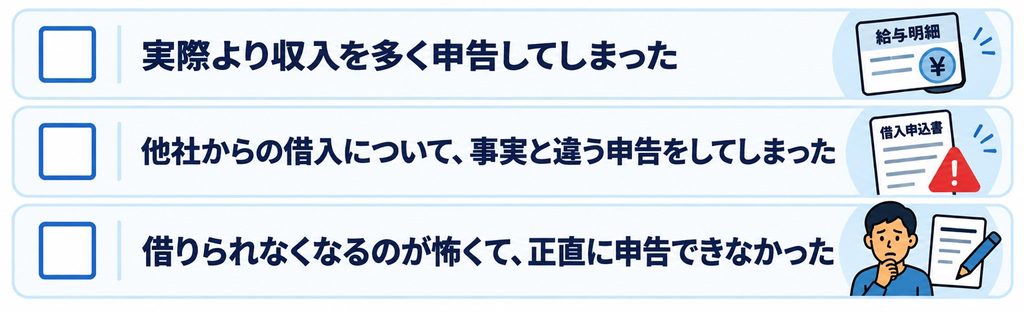
事実と違う申告をしてしまうということは、もう自分では借りられない状態だと、うすうす感じているのだと思います。
この状態では「どう借りるか」ではなく、「借りずにどうやりくりするか、どう乗り切るか」に考え方を変えましょう。
支店長のひとこと
本当の収入では借りられないと思って、多めに書いてしまう人は実は少なくありません。
ただ、隠したまま一人で何とかしようとするのは危険です。
状況によっては、後の手続きで不利になることもあります。
チェック⑤ 返済が遅れて放置している・裁判所から書類が届いた
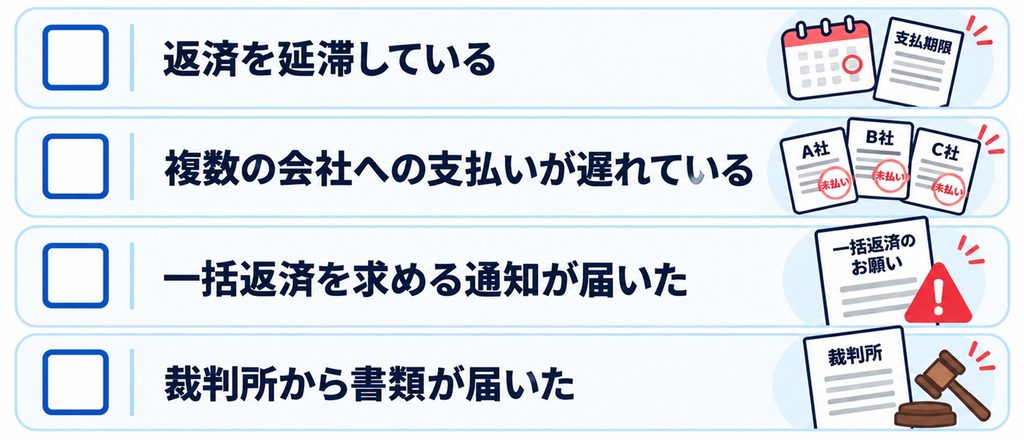
当てはまる場合は、早めの対応が必要です。特に裁判所からの書類には期限があります。後回しにしないでください。
支店長のひとこと
1ヶ月の延滞は「今月だけ足りなかった」かもしれません。
でも2ヶ月続いたら、構造的に返せない状態になっている可能性が高い。
貸す側から見ても、2ヶ月連続の延滞ははっきりした危険信号として扱います。
Aの人へ:家計を見直せば、自力で立て直せる可能性があります
チェック①だけ当てはまった人は、すぐに弁護士に頼む必要はないかもしれません。
次のような状態なら、家計の再建に取り組む余地があります。
立て直しの基本は3つだけ
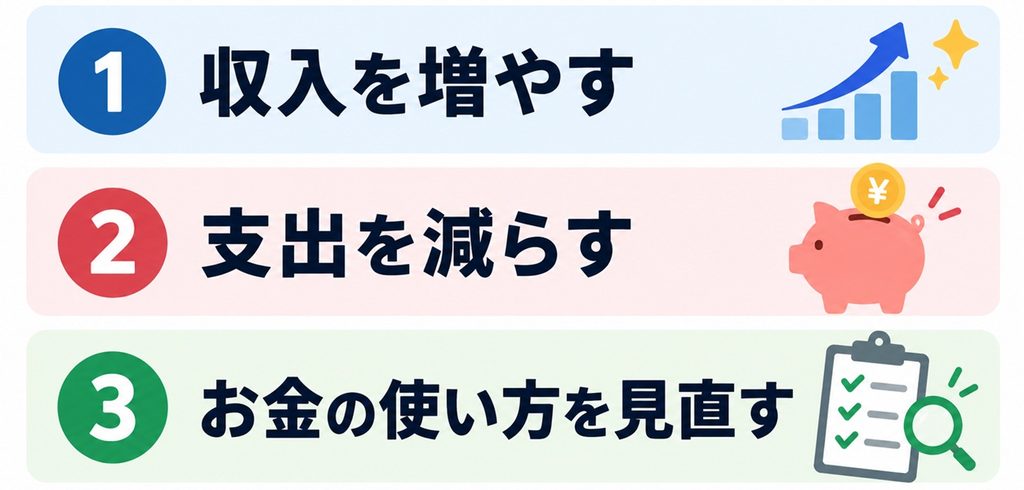
この3つを続けられれば、借金を返しきれる確率はぐっと高くなります。
ただし大事なのは、一時的に節約を頑張ることではありません。
改善した家計で、この先も返済を続けられるかどうかです。
今月払えても、来月また赤字になるなら解決にはなっていません。
まずは収入、固定費、変動費、借入残高、毎月の返済額をすべて書き出してください。
感覚ではなく数字で、いくらなら返済に回せるのかを確認します。
借入先に、自分から連絡するのも手です
返済が厳しいのに連絡を絶つのが、一番まずい対応です。
貸す側からは、あなたの収入や生活の状況がはっきり見えていません。
「今こういう状況で、予定どおりの返済が難しい。相談に乗ってほしい」と正直に伝えてみてください。
話し合いに応じてくれる会社なら、返済日や返済額の見直しを一緒に考えてくれる場合があります。
家計を立て直す具体的な手順
僕自身、3000万円の借金から家計を立て直してきました。
その具体的な方法を、noteにまとめています。
固定費の見直し、支払いの優先順位、危険サインの見分け方、収入の増やし方まで、立て直しの「順番」がわかる内容です。
※家計を見直しても返済の見通しが立たない場合は、Bの人へ進んでください。
Bの人へ:一人で抱えず、誰かの力を借りてください
・収入を増やす。
・支出を減らす。
・お金の使い方を見直す。
それでも生活が苦しい、返済が追いつかない。
そんな状況なら、自分一人の努力では解決できない可能性が高いです。
「自分が悪いのだから、自分で何とかしなければ」と考える人も多いと思います。
でも、一人で抱え続ける必要はありません。
家族や親族に相談して、協力を得られることもあります。
援助が難しい場合や、家族に知られずに解決したい場合は、弁護士などの専門家に相談するという選択肢があります。
弁護士に頼むと、督促が止まる
弁護士が依頼を受けると、借入先に「受任通知」という書類を送ります。
これが届くと、貸金業者はあなたに直接督促できなくなります。
貸す側にとって受任通知は「ここから先は弁護士との話になる」という合図です。
毎日の電話や手紙に追われていた生活が、そこで一度止まります。
落ち着いて生活を立て直す時間ができる。これが一番大きな変化です。
解決方法は主に3つ
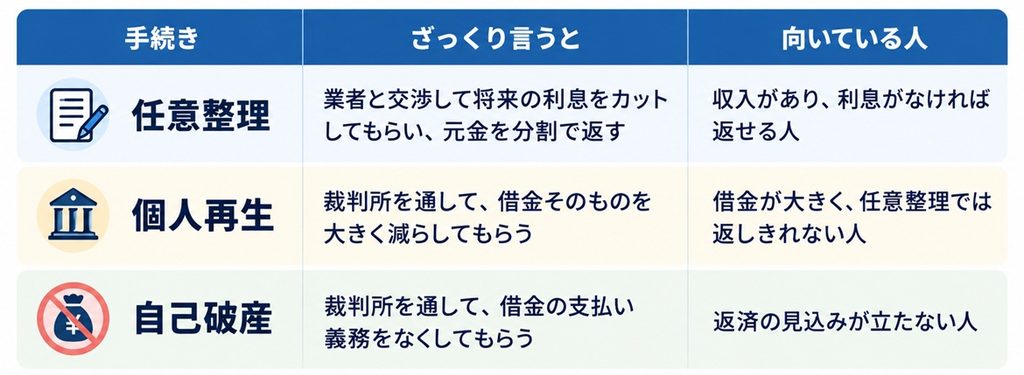
どれが合うかは、借金の額や収入、財産によって変わります。
自分で決めずに、弁護士に判断してもらってください。
一番最悪なのは、考えすぎて放置すること
費用が心配。
家族や会社に知られたくない。
信用情報への影響が不安。
借金の話をするのが恥ずかしい。
そう感じるのは、まったく珍しいことではありません。
ただ、相談することと、正式に依頼することは別です。
相談の段階で、費用や手続きのメリット・デメリットを確認できます。
債務整理をすると信用情報に記録が残り、しばらくローンやカードが使いにくくなりますが、それも含めて説明を受けてから決めればいいんです。
ただ、僕が30年この仕事をしてきて、一番最悪な結果になると断言できるのは、考えすぎて何もしないまま放置してしまうことです。
「費用はいくらかかるんだろう」「家族にバレたらどうしよう」
そう悩んでいる間にも、利息は増え続け、延滞は重なり、督促はきつくなっていきます。
そして最後には裁判所から書類が届き、差し押さなどの強制執行に進むこともあります。
そうなってから相談しても、選べる手段はかなり少なくなっています。
早く相談していれば軽い手続きで済んだのに、放置したせいで重い手続きしか残らなかった。
そんな人を、僕は何人も見てきました。
悩むのは、相談してからでも遅くありません。
全部考えてから動くより、まず相談して自分の状況を知るほうが、ずっと傷は浅く済みます。
事務所選びで結果は変わる
借金の整理を考えるなら、「弁護士か司法書士か」よりもずっと大事なことがあります。
それは「どこの事務所に頼むか」です。
同じ案件でも、頼む事務所によって結果が数十万円変わることがあります。
これ、実はめちゃくちゃ多いんです。
僕は毎日のように法律事務所と交渉していますが、
「え?こんな金額で和解するの?」
「もっとちゃんと交渉してくれたら、減額に応じるのに」
「利息分すら減額交渉しないんだ」
と思うことがたくさんあります。
確かに全国から依頼者を募集してると、件数が多くて手が回らないのもわかるんですが、交渉を省略して早めに解決しようという法律事務所、少なくないのは事実です。
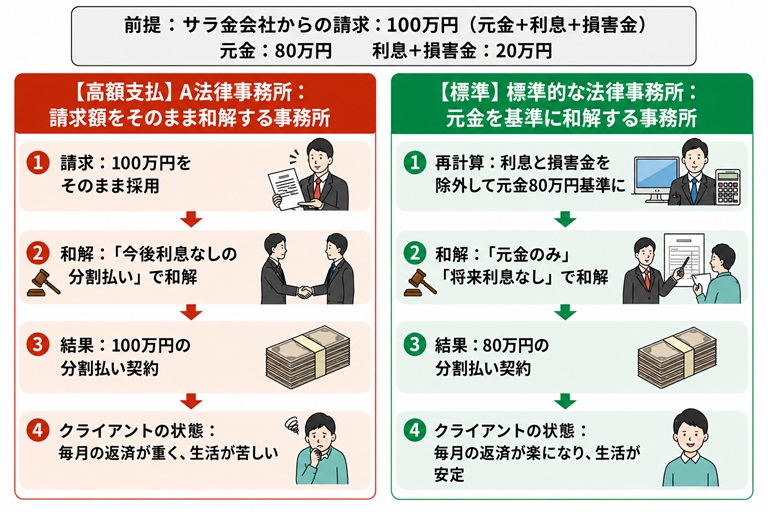
たとえば任意整理で、消費者金融から「元金と利息、損害金を合わせて100万円」と請求されたとします。
そのまま100万円で和解する事務所結構あるんです。
ですが普通に交渉してくれれば、80万円の元金で和解可能な場合が多いんです。
過払い金でも同じです。
業者の計算をそのまま使うか、きちんと計算し直して交渉するかで、回収できる金額は大きく変わります。
怖いのは、依頼者にはその交渉の中身が見えないことです。
届くのは「和解できました」「解決できました」という結果だけ。
損をしていても、気づくことすらできません。
貸す側から見て、事務所を選ぶときのポイントは3つです。
・業者の計算をそのまま使わず、自分たちで計算し直しているか
・定型の条件で早く終わらせず、依頼者の状況を説明して交渉しているか
・規模や知名度ではなく、対応の丁寧さで選べているか
具体的にどんな差が出るのか、相談前に何を準備すればいいのかは、こちらの記事に詳しくまとめています。
相談に行く前に、一度読んでおいてください。
支店長が選ぶ、借金問題に強い相談先
借金問題を専門とするおすすめの法律事務所はこちら


※司法書士事務所が扱えるのは、1社あたり140万円以下の借金です。
それを超える場合は弁護士に相談してください。
Cの人へ:裁判所の書類や一括請求が届いたら、今すぐ相談を
・裁判所から書類が届いた。
・一括返済を求められている。
・差し押さえに関する通知を受けた。
このような場合は、家計を見直して結果が出るのを待つ余裕はありません。
書類の内容と期限を確認して、すぐに弁護士に相談してください。
支店長のひとこと
裁判所の書類を放置すると、言い分を何も伝えないまま手続きが進んでしまいます。怖くて開けられない気持ちは分かりますが、封を開けて、期限だけでも確認してください。
まとめ|借金は、一人で抱え込まないことが大切
借金を弁護士に相談すべきかは、金額だけでは判断できません。
収入や支出、返済の状況、そして心の負担も含めて考えてください。
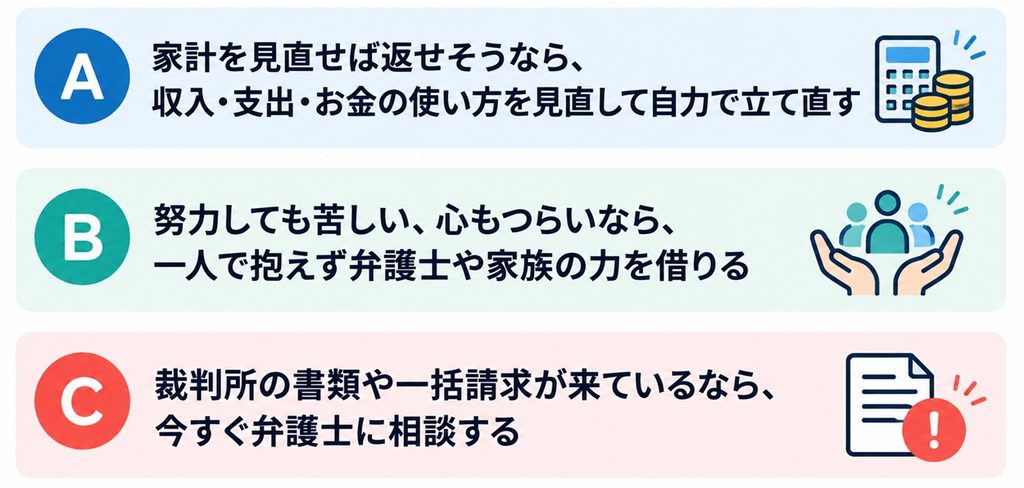
どれを選ぶにしても、一番大切なのは放置せず、早めに動くことです。
早く動くほど、選べる手段は増えます。
それだけは、30年この仕事をしてきて確かに言えることです。
[Aの人:家計の立て直し方を読む(noteリンク)]
[B・Cの人:弁護士に相談する(アフィリエイトリンク)]
最後に、絶対に守ってほしいこと
SNSなどで出回っている「審査なし」「ブラックでもOK」とうたう業者からは、絶対に借りないでください。
正規の貸金業者は、必ず信用情報を確認します。
そうした業者から借りると、今よりずっと深刻な状況になります。
ただ、「ブラックでも借りられる」正規の業者が、まったく存在しないわけではありません。
そうした業者も、審査をしていないわけではないんです。
過去の記録だけにこだわらず、今の収入や状況を見て審査している、ということです。
「ブラックでも借りられる」とは実際どういうことなのか、正規の業者とそうでない業者をどう見分けるのかは、こちらの記事で詳しく書いています。
※この記事は、消費者金融の現場で働いてきた経験にもとづく一般的な情報です。
個別の状況に対する法的な判断は、弁護士などの専門家にご相談ください。
僕自身が借金3000万円から生活を立て直した方法
実は僕自身も、離婚・介護・詐欺で3000万円の借金をしたことがあります。
毎月赤字で借金を増やしていく生活を送っていました。
そんな生活から家計を再建した過程や、立て直しの考え方はnoteにまとめています。
「債務整理一択なのか、それとも再建できるのか」を考えたい方は
そちらも参考にしてください。